IL CAMPO DEI MIRACOLI
Le grandi truffe fiscali, i complici che non sapevano di esserlo e quello che avremmo potuto fare con il bottino
«…I tuoi cinque zecchini, dall’oggi al domani sarebbero diventati duemila.
— Duemila! — ripetè il Gatto.
— Ma com’è mai possibile che diventino tanti? — domandò Pinocchio …..
—…..nel paese dei Barbagianni c’è un campo benedetto, chiamato da tutti il Campo dei miracoli….. Tu fai in questo campo una piccola buca e ci metti dentro, per esempio, uno zecchino d’oro. Poi ricopri la buca con un po’ di terra: l’annaffi con due secchie d’acqua di fontana, ci getti sopra una presa di sale, e la sera te ne vai tranquillamente a letto. Intanto, durante la notte, lo zecchino germoglia e fiorisce, e la mattina dopo di levata, ritornando nel campo, che cosa trovi? Trovi un bell’albero carico di tanti zecchini d’oro quanti chicchi di grano può avere una bella spiga nel mese di giugno.
— Sicchè dunque — disse Pinocchio sempre più sbalordito — se io sotterrassi in quel campo i miei cinque zecchini, la mattina dopo quanti zecchini vi troverei?
— È un conto facilissimo; — rispose la Volpe — un conto che puoi farlo sulla punta delle dita.
Era il 1883, ma il costo delle truffe è ancora “facilissimo”: promettono qualcosa in cambio di niente, trovano sempre qualcuno disposto a crederci e lasciano il conto a chi non c’entrava. E spesso, senza saperlo, diamo una mano anche noi.
Orsù, salite, vi faccio fare un giro in giostra.
- I bonus edilizi e i crediti che non esistevano
Una mangiata di panzerotto
Rimini, gennaio 2022. La Guardia di Finanza rende nota l’operazione «Free Credit», secondo l’accusa 440 milioni di euro di crediti d’imposta inesistenti, ricavati dalle misure del Decreto Rilancio. Erano il credito sul 60 per cento degli affitti pagati dalle imprese durante la pandemia, il sismabonus e il bonus facciate. La truffa si articolava in tre fasi.
Prima fase, la scatola. Si cercavano società in grave difficoltà o già decotte, con almeno un contratto d’affitto o un immobile da «ristrutturare». Il legale rappresentante veniva sostituito da un prestanome, che consegnava ai veri registi le credenziali per entrare nell’area riservata dell’Agenzia delle Entrate. La società restava un guscio vuoto, e il prestanome faceva da paravento in caso di controlli.
Seconda fase, il credito. Dall’area riservata partivano le comunicazioni: canoni di locazione gonfiati, in alcuni casi di oltre il 260.000 per cento; come dire che un affitto vero di mille euro veniva dichiarato per più di due milioni e mezzo. Oppure lavori edilizi mai iniziati, talvolta su immobili di proprietari che non ne sapevano nulla; un solo bonus facciate superava i 41 milioni, per lavori mai eseguiti. Il credito compariva nel cassetto fiscale come se fosse vero. Uno dei presunti promotori, intercettato, si vantava di poter far partire decine di richieste «in una mangiata di panzerotto».[1]
Terza fase, la lavatrice. Il credito passava a una società compiacente e da lì veniva rivenduto, spesso a circa la metà del valore nominale, a imprese che quasi sempre non sapevano nulla. Queste compravano un euro di credito con cinquanta centesimi e lo usavano per pagare le proprie imposte. Così il credito falso si «ripuliva», e lo Stato incassava carta. In pochi mesi le 116 società hanno fatto circolare crediti per circa un miliardo.
Un dettaglio piacerà a chi fa il nostro mestiere: l’indagine è partita da un commercialista che, in una procedura fallimentare, aveva notato crediti d’imposta che non tornavano e lo aveva segnalato.
Le anime morte
Provincia russa, 1842: Čičikov compra servi della gleba defunti, ancora iscritti nei registri, per darli in pegno e farsi prestare denaro[2].
Avellino, 2023: la Procura fa sequestrare circa 1,7 miliardi di crediti da ecobonus e bonus facciate, intestati (anche) a persone senza fissa dimora e a persone decedute; e in circa duemila casi i lavori risultavano eseguiti in comuni che non esistono[3].
 Come funzionava
Il Decreto Rilancio del 2020 permetteva di trasformare la detrazione in un credito d’imposta e di cederlo, in origine anche più volte, oppure di ottenere lo sconto direttamente in fattura. Per i bonus diversi dal Superbonus, all’inizio, non era richiesto il visto di conformità. Era sufficiente una fattura falsa e un’asseverazione compiacente perché nascesse un credito, che da quel momento circolava come una moneta: veniva ceduto, ricomprato, monetizzato, e alla fine qualcuno lo usava per pagare imposte vere.
Nella prima fase le frodi si concentravano sul bonus facciate, con il 51% dei casi, e sull’ecobonus, con il 37%; il Superbonus pesava appena per il 3%, perché fin dall’inizio prevedeva il visto e l’asseverazione tecnica[4] (ma guarda un po’…). Poi il legislatore ha chiuso le porte, una alla volta: il decreto «Antifrodi» di fine 2021 ha esteso il visto e chiesto l’attestazione di congruità delle spese, e dal 2022 sono arrivati i costi massimi agevolabili per le principali voci di spesa. Ma molti buoi erano già scappati.
Che cosa hanno detto le Sezioni Unite
Pochi giorni fa, il 16 ottobre, sono state depositate due sentenze gemelle delle Sezioni Unite penali della Cassazione, la 36525 e la 36526. Per il Superbonus, chi crea un credito fittizio con fatture per lavori inesistenti e lo cede commette truffa aggravata per il conseguimento di erogazioni pubbliche, non la più lieve indebita percezione; e il reato si consuma già con la prima cessione, quando l’opzione è comunicata all’Agenzia e il cessionario accetta il credito sulla piattaforma, senza bisogno di attendere che qualcuno lo usi in compensazione[5].
Il conto
Il costo complessivo del Superbonus per lo Stato è stimato in 174 miliardi, che sarebbero stati circa 183 senza le contestazioni e i sequestri. Quasi quanto l’intero PNRR italiano[6].
Certo, la spesa è stata in gran parte legittima, le frodi ne sono solo la parte patologica ma purtroppo hanno inciso in maniera significativa.
Senza considerare gli “effetti collaterali”: quanti sono stati complici della creazione di questa voragine senza saperlo? Cos’è successo ai prezzi in conseguenza di decisioni assunte da chi non aveva più interesse a negoziare il preventivo del fornitore[7]?
- La giostra dell’IVA: le frodi carosello
Come funziona, con un esempio di scuola
 Una società italiana compra una macchina fotografica da un fornitore tedesco per 1.000 euro. Trattandosi di un acquisto intracomunitario, non paga l’IVA al fornitore: la assolve con il meccanismo dell’integrazione, a costo zero. Poi la rivende in Italia a 1.000 euro più IVA, cioè 1.220, incassa i 220 euro di imposta, non li versa e dopo qualche mese scompare. Potrebbe anche venderla a 1.100 euro IVA compresa: guadagnerebbe comunque e batterebbe qualsiasi concorrente onesto.
Fra lei e il cliente finale si mettono di solito alcune società filtro, che rendono la catena più difficile da seguire; l’ultimo anello detrae l’IVA che nessuno ha mai versato e, se riesporta, ne chiede persino il rimborso. A quel punto la giostra riparte. Già nel 2006 il fisco britannico spiegava alla Camera dei Lord che le stesse merci rientravano nel Paese «on a number of occasions with VAT being stolen each time», più volte, con l’IVA rubata a ogni giro[8]. Più che un acquisto, un abbonamento[9].
Le contromisure e il conto
La soluzione è stata spostare l’obbligo di versare l’imposta su chi è più facile da trovare. Con il reverse charge, applicato dal 1° aprile 2011 a cellulari e microprocessori dopo l’autorizzazione europea, l’IVA la assolve l’acquirente, e il fornitore che sparisce non ha più nulla da incassare. Con lo split payment, introdotto nel 2015 per le fatture alla Pubblica amministrazione, è l’ente pubblico a versarla direttamente all’Erario.
Il divario complessivo dell’IVA nell’Unione, che comprende anche errori, insolvenze ed evasione ordinaria, nel 2023 era di 128 miliardi. In Italia è sceso dal 19% del 2019 al 15% del 2023: un miglioramento vero, grazie alle contromisure, che però vale ancora 25 miliardi l’anno[10].
- Il pieno che costa poco: le frodi sui carburanti
L’esportatore che non esportava
 Il nostro ordinamento consente all’esportatore abituale di comprare senza IVA, entro un limite, presentando al fornitore una dichiarazione d’intento. È un’agevolazione sensata, che evita a chi esporta molto di accumulare crediti verso l’Erario. Nel mercato dei carburanti è diventata la chiave di una frode molto diffusa: una cartiera si dichiara falsamente esportatore abituale, compra il prodotto senza IVA, lo rivende ai distributori con l’IVA, non la versa e scompare. Il risultato, nelle parole della Guardia di Finanza, sono «prezzi assolutamente concorrenziali e insostenibili dagli altri distributori»[11].
Complici senza saperlo
Il distributore che costa qualche centesimo meno degli altri ci attira, ed è naturale. Quasi sempre il prezzo basso ha spiegazioni del tutto legittime: costi ridotti, politiche commerciali aggressive, assenza del marchio. Quando però lo sconto è così ampio da risultare insostenibile per tutti gli altri, vale la pena di chiedersi chi lo stia finanziando.
- Due miracoli: uno a Cortina, uno ad Atene
Il vero Campo dei miracoli, almeno per un giorno, è stato a Cortina. Il 30 dicembre 2011 vi arrivarono 80 ispettori del fisco. Rispetto allo stesso giorno dell’anno prima, gli incassi registrati salirono fino al 300% in più nei ristoranti e fino al 400% in più nei negozi di lusso. Quel giorno gli scontrini si moltiplicarono come pani e pesci.
Ad Atene, nel 2010, in piena crisi del debito, le autorità fiscali studiarono le immagini aeree dei quartieri ricchi a nord della città: le piscine dichiarate erano 324, quelle individuate 16.974. Qualcuno cominciò a comprare teli mimetici per confonderle con il prato[12]. Quando si hanno sedicimila piscine e se ne dichiarano trecento, il problema non è la piscina. È il telo.
- Il conto dell’oste: che cosa avremmo potuto fare
Proviamo ora a tradurre queste cifre in qualcosa di più tangibile, con due parametri pubblici. Il nuovo ospedale di Ivrea e del Canavese costerà 215 milioni di euro, per 301 posti letto[13]. Per gli asili nido usiamo il costo medio effettivamente osservato dall’Ufficio parlamentare di bilancio, circa 72.500 euro per ogni nuovo posto, ben più alto dei 24.000 euro teorici del Piano; l’obiettivo del PNRR è di 150.480 nuovi posti[14]. Come termini di paragone aggiungiamo la legge di bilancio 2026, che stanzia circa 22,4 miliardi, e il Fondo sanitario nazionale, che quest’anno vale 142,9 miliardi[15].
Le truffe tradotte in opere[16]
Che cosa | Importo | Ospedali come quello di Ivrea | Posti in asilo nido | Per avere un’idea |
Crediti fraudolenti da bonus edilizi individuati (aprile 2024) | circa 15 miliardi | circa 70 | circa 207.000 | quasi una volta e mezza l’obiettivo PNRR sui nidi |
Divario IVA italiano, solo 2023 | 25 miliardi | circa 116 | circa 345.000 | più dell’intera legge di bilancio 2026; più di un sesto del Fondo sanitario |
Accise evase su benzina e gasolio, solo 2021 | 1,75 miliardi | circa 8 | circa 24.000 | un sesto dell’obiettivo PNRR sui nidi, in un solo anno |
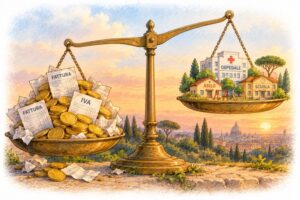
Con le sole frodi scoperte sui bonus edilizi si sarebbero potuti costruire una settantina di ospedali moderni. Con un solo anno di IVA mancante si sarebbe coperta per intero una legge di bilancio.
- Qualche buona abitudine
La frode prospera nell’indifferenza, quindi qualche precauzione aiuta. Per le imprese che seguiamo ne suggeriamo tre.
Verificare la controparte. Prima di comprare da un fornitore nuovo, soprattutto se intracomunitario e a prezzi molto competitivi, conviene controllare la partita IVA nel sistema VIES, la sede, la struttura e l’anzianità della società. Una ditta nata ieri, senza dipendenti né magazzino, che vende sotto costo merita una seconda occhiata.
Diffidare dello sconto inspiegabile. Un prezzo nettamente più basso di quello di mercato ha sempre una ragione. Se non la troviamo, è prudente domandarsi chi stia pagando la differenza.
Comprare crediti d’imposta con diligenza. Chi acquista crediti dovrebbe poter documentare i controlli fatti sull’origine del credito, sui lavori e sulle asseverazioni. Basta chiederli. Potete sempre dare la colpa al vostro commercialista troppo pignolo, non ci offendiamo.
- La morale
E se qualcuno invita a seppellire gli zecchini, la scelta più saggia resta quella che Pinocchio non fece: tenersi stretti i propri soldi, e anche quelli di tutti.
§ § § § § §
Non esitate a contattarci per qualsiasi approfondimento.
Cordiali saluti,
La presente circolare è frutto di una collaborazione tra intelligenza artificiale e competenza umana, con revisione e cura editoriale di Aldo Filippini.
[1] Il Post, 2 febbraio 2022, «La grande truffa dei bonus fiscali scoperta a Rimini»; NewsRimini, 31 gennaio 2022, «Crediti d’imposta monetizzati»: una maxi frode tra le pieghe delle misure di sostegno
[2] “Anime morte” N. Gogol (1842).
[3] Il Fatto Quotidiano, 22 marzo 2023: ilfattoquotidiano.it. L’indagine è nata da un’analisi di rischio dell’Agenzia delle Entrate.
[4] Osservatorio sui conti pubblici italiani, Università Cattolica, «Le frodi sui bonus edilizi», 1° aprile 2022, su dati comunicati dall’Agenzia delle Entrate nel febbraio 2022: osservatoriocpi.unicatt.it. Il decreto «Antifrodi» è il DL 157/2021; i costi massimi sono fissati dal DM 14 febbraio 2022 (G.U. n. 63 del 16 marzo 2022).
[5] Cass. pen., Sez. Un., sentenze n. 36525 e n. 36526, depositate il 16 ottobre 2026. Per un commento: forensicsgroup.eu; M.F. Artusi ed E. Zanetti, Eutekne.Info, 17 ottobre 2026.
[6] Corriere della Sera, 12 maggio 2026, su dati MEF, Istat, ENEA e Agenzia delle Entrate: corriere.it. Il PNRR italiano vale circa 194 miliardi.
[7] La Banca d’Italia lo ha scritto con chiarezza: un’aliquota superiore al 100 per cento «ha annullato l’incentivo del contribuente a contenere i costi dell’investimento». (Banca d’Italia, Memoria per la 6ª Commissione del Senato sul DL 39/2024, 22 aprile 2024, p. 12: bancaditalia.it)
[8] Memorandum di HM Treasury e HM Revenue & Customs alla Commissione per l’Unione europea della Camera dei Lord, 21 settembre 2006: parliament.uk.
[9] Due esempi per tutti. Carosello con beni (telefonini): l’operazione Admiral della Procura europea (2022) ha ricostruito una rete di società che vendeva cellulari e auricolari online a privati, chiedeva rimborsi IVA e poi spariva. Danno stimato 2,9 miliardi: (EPPO, 29 novembre 2022 e 28 novembre 2024). Carosello senza beni: nel caso Fastweb–Telecom Italia Sparkle, una «frode carosello» senza beni né acquirenti finali, gli inquirenti hanno ricostruito 2,2 miliardi di fatture false e 365 milioni di IVA evasa. In appello (2017) l’imprenditore Gennaro Mokbel è stato condannato a dieci anni e mezzo e il fondatore di Fastweb è stato assolto (Il Sole 24 Ore, 26 febbraio 2010; Il Fatto Quotidiano, 27 settembre 2017).
[10] «VAT Gap in Europe», 11 dicembre 2025: ec.europa.eu; per l’Italia, SWD(2025) 421.
[11] Guardia di Finanza, audizione presso la VI Commissione Finanze della Camera dei deputati, 13 marzo 2024: camera.it. Dalla stessa fonte il caso di Parma e il divieto introdotto dal DL 124/2019.
[12] New York Times, 1° maggio 2010, «Greek Wealth Is Everywhere but Tax Forms», ripreso da Boing Boing, 4 maggio 2010: boingboing.net; sui teli mimetici, The Globe and Mail.
[13] CanaveseNews, 9 aprile 2026: canavesenews.it.
[14] Ufficio parlamentare di bilancio, Focus n. 1/2025, «Piano asili nido e scuole dell’infanzia»: upbilancio.it. Il costo di 72.500 euro è la media dei costi osservati; 24.000 euro è il costo di riferimento del Piano per le nuove costruzioni.
[15] Programma di Governo, «Focus sulla legge di bilancio 2026»: programmagoverno.gov.it; per il Fondo sanitario, LaPresse, 7 ottobre 2026, su dati del 9° Rapporto GIMBE.
[16] Crediti individuati: audizione del direttore dell’Agenzia delle Entrate al Senato, 16 aprile 2024; di questi, 8,6 miliardi sono stati sequestrati e 6,3 scartati prima di produrre danni. Il divario IVA comprende anche errori e insolvenze, non solo frodi. Accise: Guardia di Finanza, audizione alla Camera del 13 marzo 2024. Sono simulazioni di ordine di grandezza.